

「一生で一番高い買い物」と言われるマイホーム。そして「愛する我が子の未来を広げるための教育費」。子育て世代の親御さんにとって、この2大支出をどのように両立させるかは永遠のテーマではないでしょうか。
「マイホームを購入したら、子どもの教育費が足りなくなるのでは…」 「子どもの習い事や進学にお金をかけてあげたいけれど、住宅ローンの返済が重くて毎月ギリギリ…」
当事務所にも、このような不安や悩みを抱えたご相談が毎日のように寄せられます。
しかし、ご安心ください。実は、住宅ローンと教育費の両立に悩む親御さんの9割が「ある重要な視点」を見落としています。
今回はプロのファイナンシャルプランナー(FP)として、ご家庭の家計を劇的に改善し、教育費とマイホームを“余裕で”両立させるための『3つの数字』を分かりやすく解説します!
数字①:「25%」—住宅ローン破綻を防ぐ「適正住居費率」
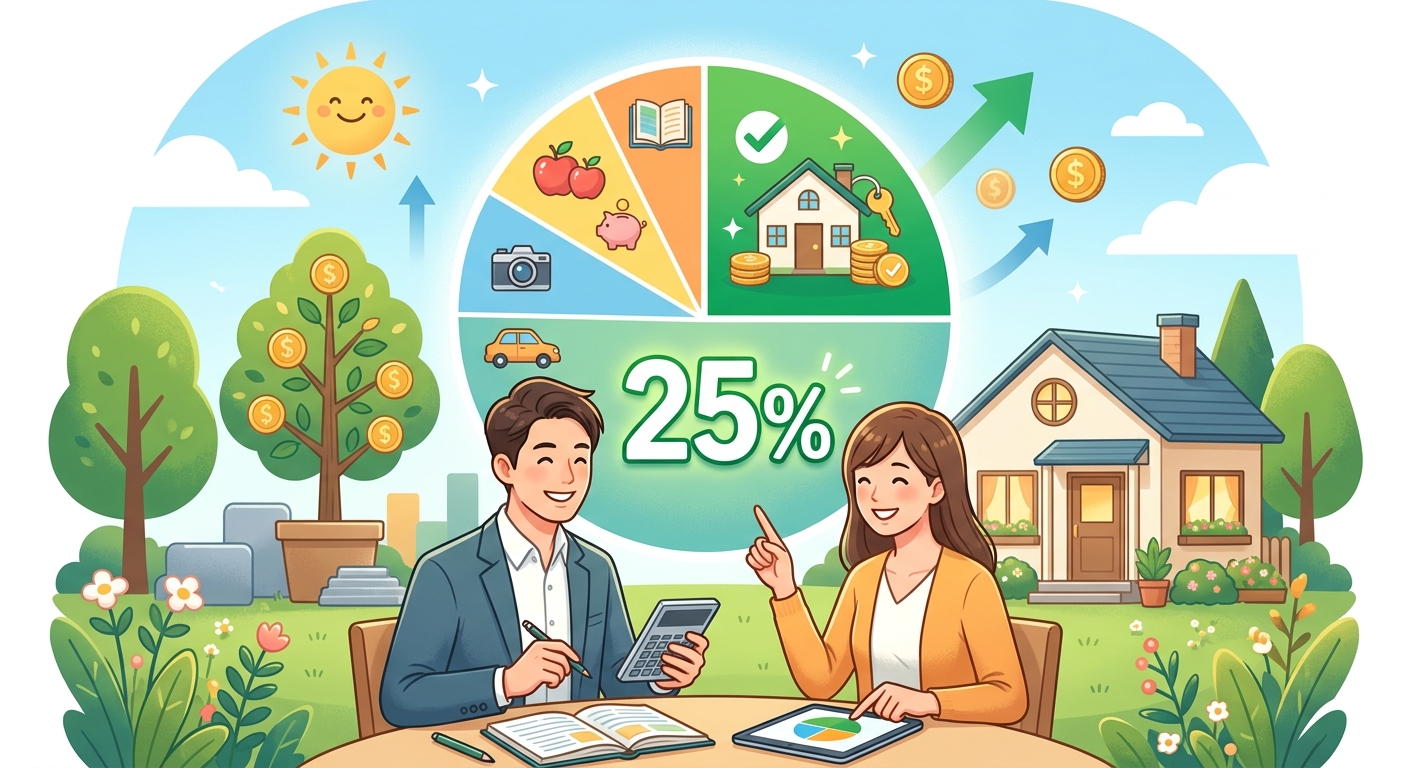
まず1つ目の数字は「25%」です。これは、家計における「適正な住居費率の上限」を表しています。
マイホームを購入する際、多くの方がやってしまいがちな最大の失敗が「銀行が貸してくれる金額(借入限度額)」で予算を組んでしまうことです。
銀行はあなたの年収をもとに「貸せる金額」を計算しますが、それは「あなたが将来にわたって無理なく返せる金額」とは全く異なります。銀行の限界までローンを組んでしまうと、子どもの成長とともに教育費が重くなった際、一気に家計が破綻へと向かってしまいます。
そこで絶対に覚えておいていただきたいのが、「手取り月収に対する住居費の割合=25%以下」という黄金ルールです。
ここで特に注意したいポイントが2つあります。
1. 「額面年収」ではなく「手取り月収」で計算する
例えば年収600万円のご家庭の場合、税金や社会保険料が引かれた後の「手取り額」は年間約460万〜480万円(月額約38万〜40万円)となります。この手取り月収の25%、つまり「月々約9.5万〜10万円」が安全な住居費の上限です。
2. 住居費には「ローン以外のコスト」も含める
マイホームの維持には、毎月の住宅ローン返済額だけでなく、次のコストが必ずかかります。
●マンションの「管理費・修繕積立金」
●戸建ての「将来の外壁・屋根修繕費の積み立て」
●毎年かかる「固定資産税・都市計画税」
これらすべての維持費を合算した金額が手取りの25%以内に収まるように住宅予算を設計すること。これが、子どもの教育費を圧迫しないための絶対条件です。
●マンションの「管理費・修繕積立金」
●戸建ての「将来の外壁・屋根修繕費の積み立て」
●毎年かかる「固定資産税・都市計画税」
これらすべての維持費を合算した金額が手取りの25%以内に収まるように住宅予算を設計すること。これが、子どもの教育費を圧迫しないための絶対条件です。
数字②:「1,000万円」—子ども1人にかかる教育費と「本当のピーク期」
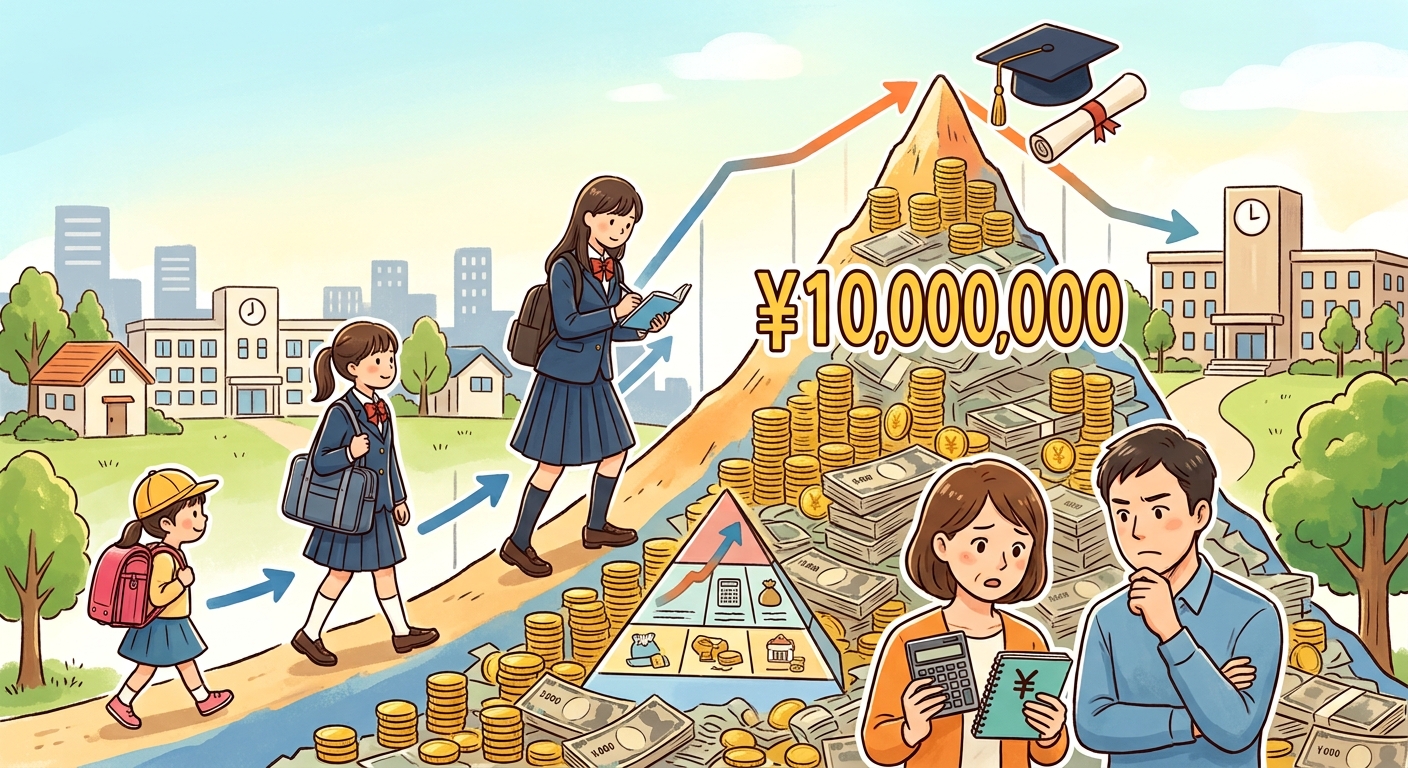
2つ目の数字は「1,000万円」です。これは、「子ども1人を育てるために必要な平均教育費」の目安です。
「1,000万円もかかるの!?」と驚かれるかもしれません。すべて公立に通った場合は約800万円、高校や大学で私立に進学した場合は1,500万円〜2,000万円近くになることもあります。中間を取った平均的なモデルコースでおよそ1,000万円が必要になると覚えておきましょう。
しかし、FPとして皆様に一番伝えたいのは、総額の大きさではありません。本当に重要なのは「お金がかかる時期の集中度(ピーク時期)」です。
子どもの教育費は、0歳〜14歳(中学校まで)の間は比較的負担が軽く、児童手当などもあるため「貯蓄の黄金期」と呼ばれます。しかし、本当の試練は「15歳(高校入学)〜22歳(大学卒業)」の7年間にやってきます。
特に大学4年間では、学費や入学金だけでなく、一人暮らしをする場合の仕送りや生活費も含め、子ども1人あたり500万〜800万円近くの現金が一気に飛び出していきます。
住宅ローンを毎月返済しながら、この「7年間の爆発的な支出」をどう迎えるか。子どもが小学生までの間に「大学費用として最低いくら貯められるか(目標:15歳までに300万〜500万円)」を逆算して準備することが、勝利の鍵となります。
数字③:「50歳」—家計の最大試練が訪れる「危険な分岐点」
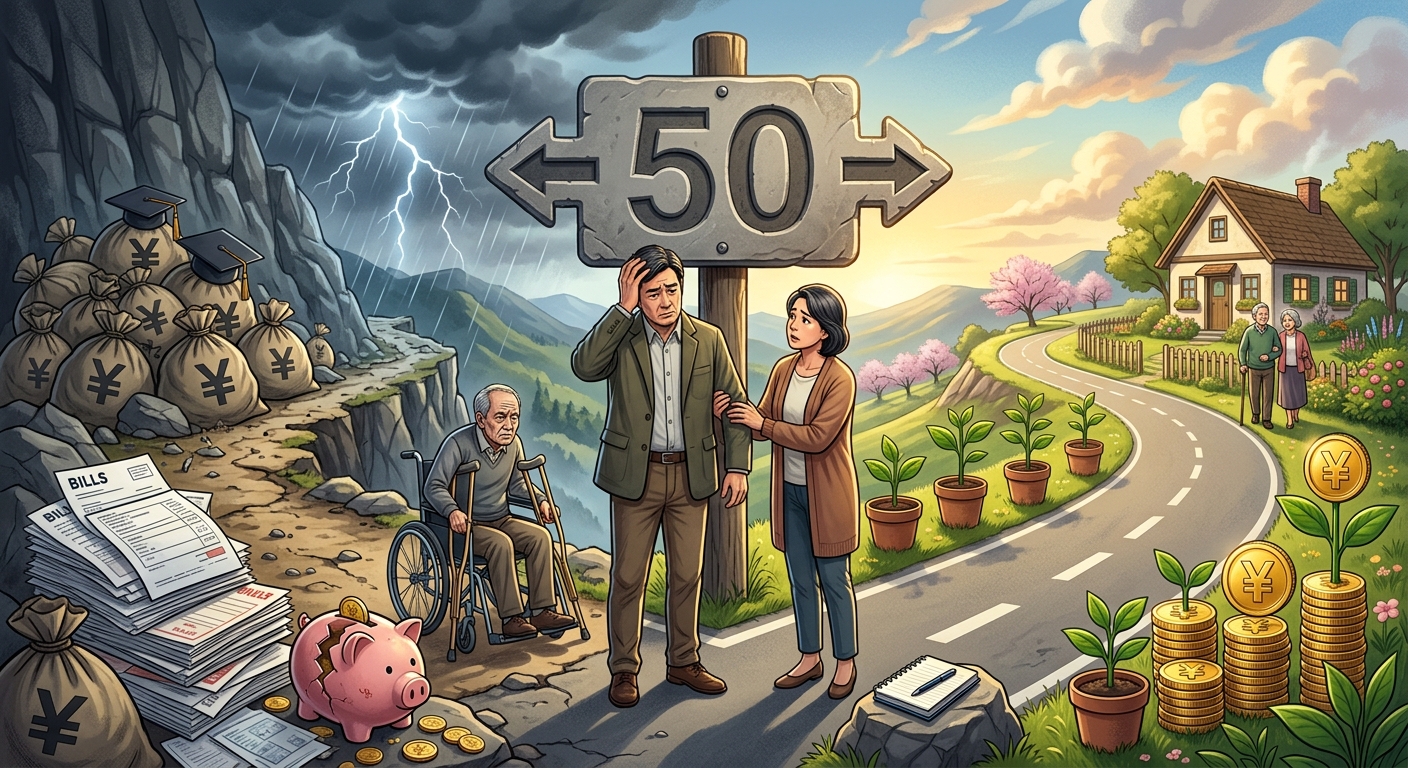
3つ目の数字は「50歳」です。これは、親の年齢における「家計の最大危険ゾーン(分岐点)」を意味します。
現代の子育て世代は、30代半ば〜40歳前後でマイホームを購入し、35年ローンを組むケースが一般的です。ここで、ご自身のご家庭に当てはめて試算してみてください。
仮に、35歳でマイホームを購入し、37歳で第2子が誕生したとします。親が「50歳」を迎える頃、家計にはどのような事態が起こるでしょうか?
●住宅ローン: 返済期間がまだ20年残っており、毎月の返済額は変わらない。
●教育費: 上の子が大学生、下の子が高校生となり、年間数百万円単位の教育費ピークが到来。
●親のキャリア・老後: 役職定年などで収入の伸びが鈍化する一方、自身の老後資金準備のタイムリミットも迫る。
つまり、「親が50歳前後」の時期こそが、住宅ローン返済と教育費ピークが重なる人生最大のマネークライシスなのです。
この「50歳危険ゾーン」を余裕でクリアするためには、30代・40代のうちから「住宅ローンの繰り上げ返済計画」や「NISAなどを活用した効率的な資産形成」を計画的に進めておく必要があります。
教育費とマイホームを余裕で両立する「3つの実践ステップ」
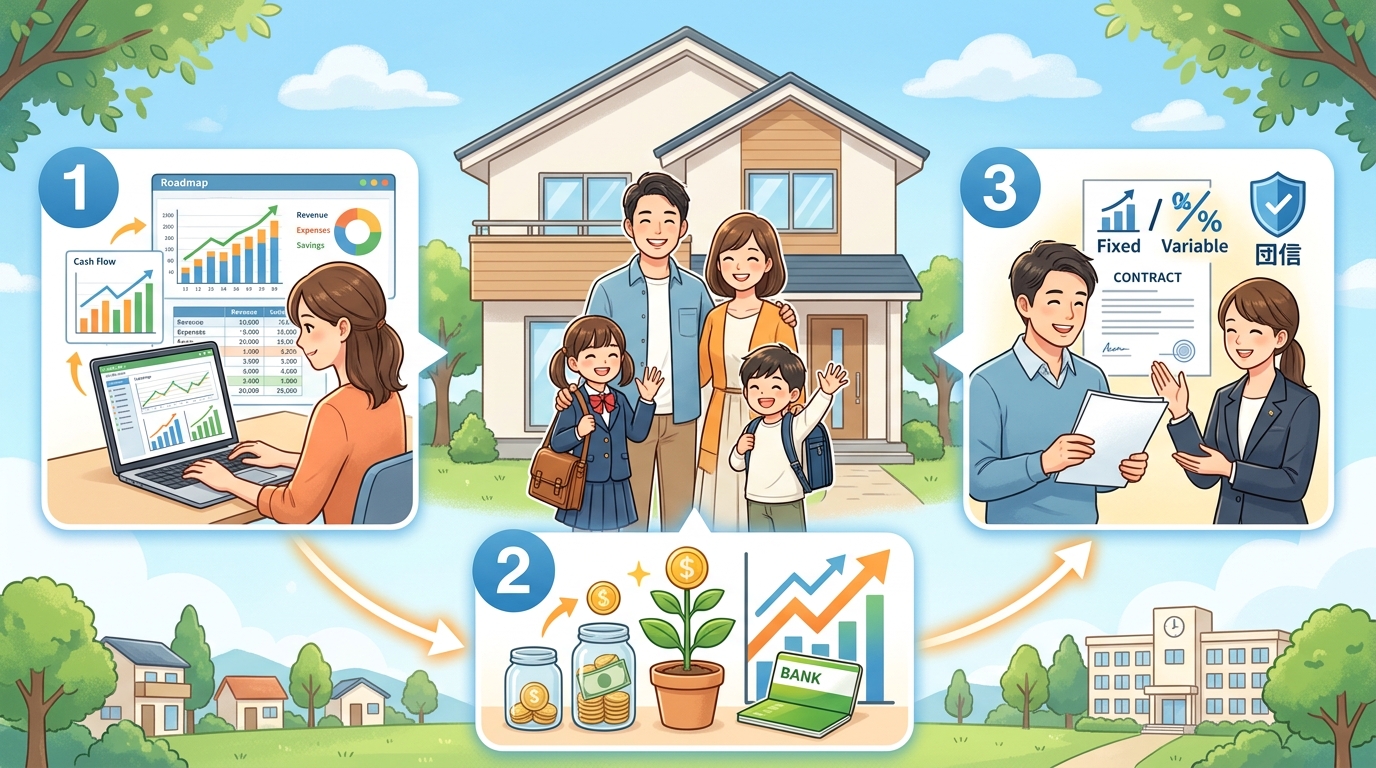
ここまでお伝えした「25%」「1,000万円」「50歳」を踏まえ、今日から始められる具体的なアクションステップを3つご紹介します。
1.わが家の「キャッシュフロー表(将来の収支予測)」を作成する
単年ごとの家計簿をつけるだけでなく、10年〜30年先までの「家族のイベント」「収支」「貯蓄残高」の推移を見える化しましょう。
2.教育費の貯蓄と資産運用(新NISA等)を仕組み化する
子どもが生まれたらすぐに教育資金準備を開始しましょう。「先取り貯蓄」と「新NISA等を活用した積立投資」を組み合わせることで、インフレに負けない教育資金をつくることができます。
3.住宅ローンの金利タイプと団体信用生命保険(団信)を最適化する
変動金利と固定金利のリスク・メリットを正しく把握し、万が一の事態にも家族と住まいを守れる最適な保障設計を行いましょう。
まとめ—「独学の限界」を超えて、プロに相談しよう!
今回は、子どもの教育費とマイホームを余裕で両立するための『3つの数字』をお伝えしました。
1.住居費率は手取りの「25%」以下に抑える
2.教育費ピーク(15〜22歳)に向けて「1,000万円」のロードマップを描く
3.親の「50歳」前後に訪れる資金ピークを逆算して対策する
ですが、最後に一つ、とても重要な事実をお伝えしなければなりません。
「適正なローンの借入額」も「教育費のピーク時期や金額」も、ご家庭の年収、お子様の人数、働き方、お住まいの地域、そして理想とするライフスタイルによって100人いれば100通りの正解が存在します。
ネットや本の情報だけで、自分のご家庭にとっての「最適解」を正確に導き出すのは、実は非常に困難です。だからこそ、独学で悩むのではなく、お金のプロであるファイナンシャルプランナー(FP)に相談することを強くおすすめします。
プロのFPであれば、あなたのご家庭専用の「ライフプランシミュレーション」を作成し、住宅購入の適正予算から教育費の効率的な準備方法、老後資金の確保までをトータルでサポートできます。
「マイホームも子どもへの教育も、どちらも妥協したくない!」そう願う方は、ぜひ一度、当事務所の無料相談へお気軽にお越しください。あなたのご家庭に合わせた「余裕のある未来の地図」を、一緒に描いていきましょう!
[addtoany]