

こんにちは!ファイナンシャルプランナーの宮木です。
「子どもの教育費、今の貯金だけで足りるのかな……」
「大学進学までに、いくら準備しておけば安心なんだろう?」
子育てをしていると、一度はこんな不安を感じたことがあるのではないでしょうか。
子どもの成長はうれしいものですが、それと同時に気になるのが将来必要になる教育費です。
幼稚園や保育園、小学校、中学校、高校、そして大学。子どもの成長に合わせて、さまざまなお金が必要になります。
そんな中、最近注目されているのが「こどもNISA」です。
2027年からの制度拡充が予定されており、これから子どもの教育費を準備したいと考えている20〜40代の子育て世代にとって、知っておきたい制度の一つです。
今回は、こどもNISAの基本的な仕組みから、教育費の準備に活用する際の考え方、注意点まで、ファイナンシャルプランナーの視点でお伝えします。
1.子どもの教育費、預金だけで準備すれば安心?
子どもの教育費を準備する方法として、まず思い浮かぶのは銀行預金ではないでしょうか。
毎月決まった金額を貯金していけば、少しずつお金が積み上がっていきます。
預金の大きなメリットは、必要なときに使いやすく、元本が原則として保証されていることです。
一方で、預金だけで教育費を準備する場合には、知っておきたいことがあります。
それは、物価上昇によって、お金の実質的な価値が変化する可能性があるということです。
例えば、今100万円で購入できるものが、将来も同じ100万円で購入できるとは限りません。
教育費についても同様です。
子どもが大学に進学する頃には、現在想定している金額よりも多くのお金が必要になっている可能性があります。
だからといって、預金が悪いということではありません。
大切なのは、預金と投資、それぞれの特徴を理解し、目的に応じて使い分けることです。
2.2027年から注目される「こどもNISA」とは?
こどもNISAとは、子ども名義で利用できるようになる未成年者向けのNISAの仕組みです。
2026年度税制改正では、NISAのつみたて投資枠について年齢制限を撤廃し、0〜17歳も利用できるようにする内容が示されました。
制度の主な内容は次のとおりです。
2026年度税制改正では、NISAのつみたて投資枠について年齢制限を撤廃し、0〜17歳も利用できるようにする内容が示されました。
制度の主な内容は次のとおりです。
制度の主な内容
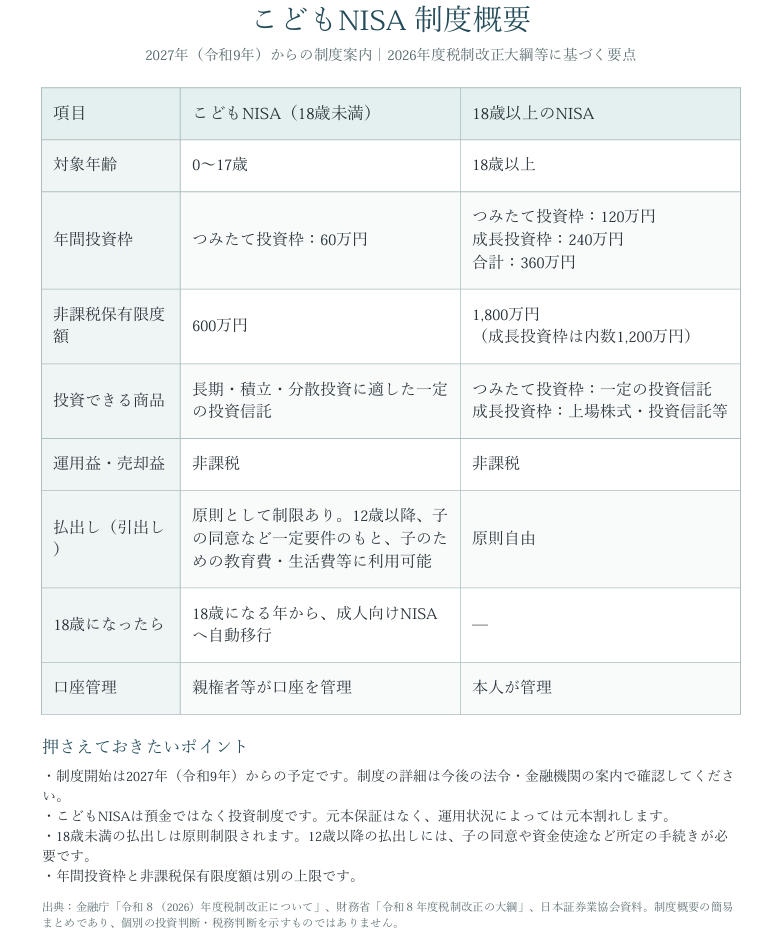
※2026年度税制改正の内容に基づく制度概要です。実際の利用にあたっては、法令や金融機関の最新案内をご確認ください。
これまでのNISAは、原則として18歳以上が対象でした。
しかし、制度が拡充されることで、子どもが小さいうちから、将来に向けた資産形成を考えられるようになります。
特に注目したいのは、時間を味方につけられることです。
例えば、子どもが0歳のときから積立投資を始めれば、大学進学まで約18年間という運用期間を確保できます。
もちろん、長期間運用すれば必ず利益が出るわけではありません。
しかし、早い時期から少額ずつ準備するという選択肢が増えることは、子育て世帯にとって大きな意味があると考えます。
これまでのNISAは、原則として18歳以上が対象でした。
しかし、制度が拡充されることで、子どもが小さいうちから、将来に向けた資産形成を考えられるようになります。
特に注目したいのは、時間を味方につけられることです。
例えば、子どもが0歳のときから積立投資を始めれば、大学進学まで約18年間という運用期間を確保できます。
もちろん、長期間運用すれば必ず利益が出るわけではありません。
しかし、早い時期から少額ずつ準備するという選択肢が増えることは、子育て世帯にとって大きな意味があると考えます。
3.こどもNISAを考える3つのメリット
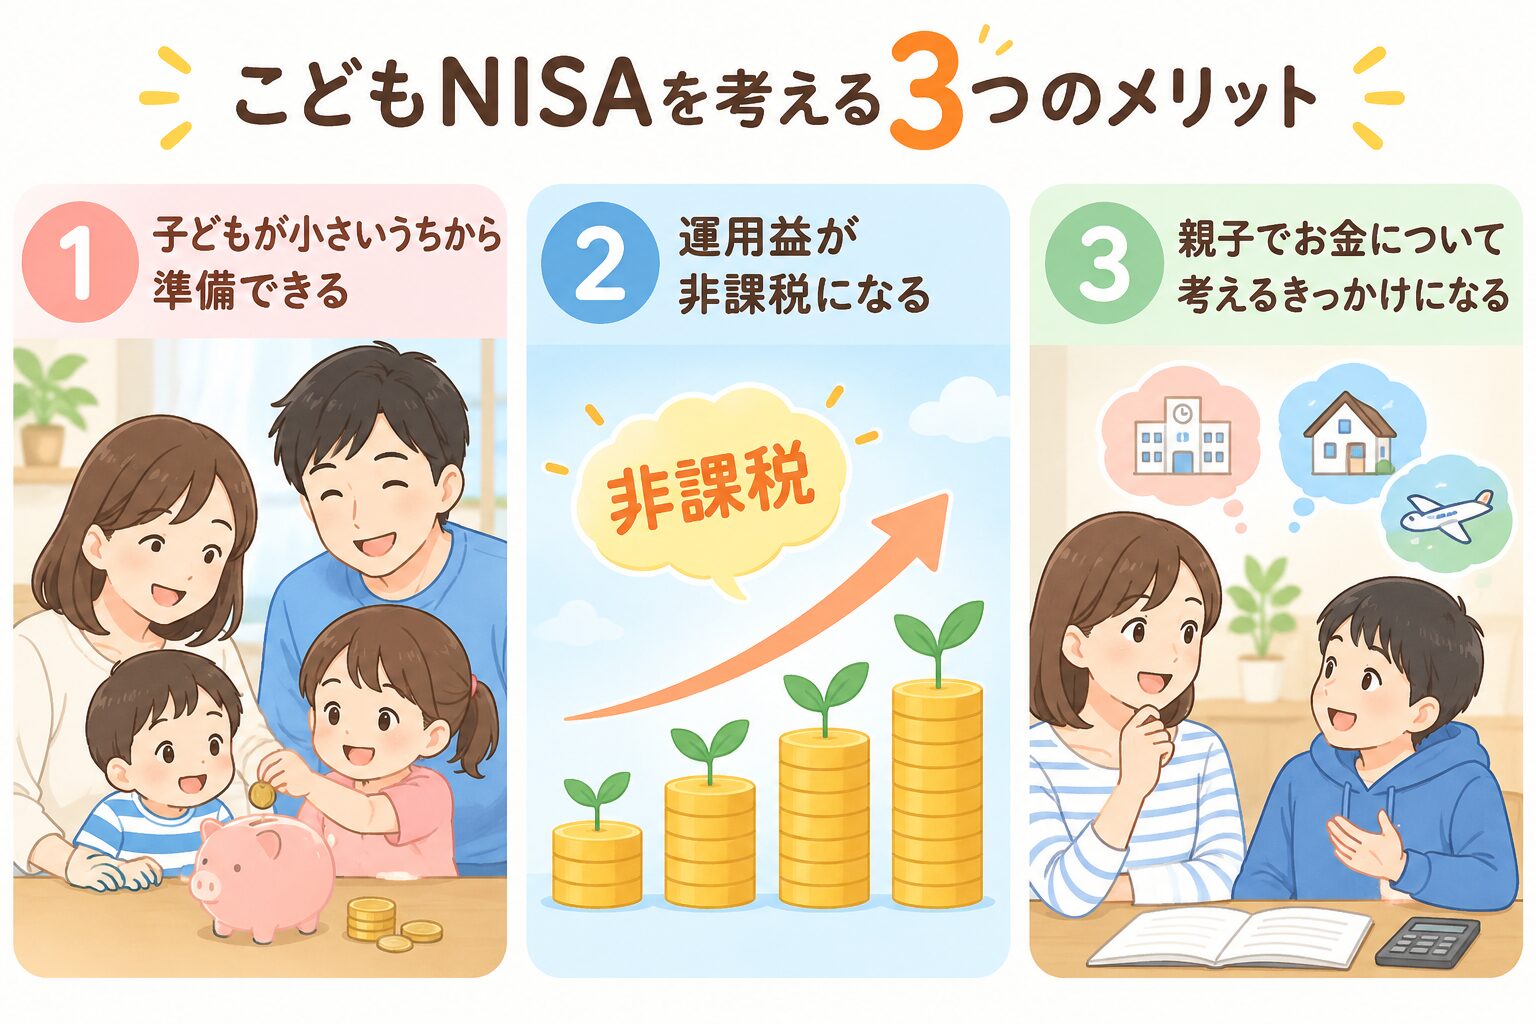
では、一体どんなメリットがあるのでしょうか?
① 子どもが小さいうちから準備できる
教育費は、必要になってから急に準備することが難しいお金です。
だからこそ、子どもが小さいうちから計画的に準備することが大切です。
例えば、毎月1万円を積み立てた場合、18年間で元本は216万円になります。
毎月1万円という金額でも、長い期間をかけることでまとまった資金を準備できます。
※運用益や手数料は考慮していません。
だからこそ、子どもが小さいうちから計画的に準備することが大切です。
例えば、毎月1万円を積み立てた場合、18年間で元本は216万円になります。
毎月1万円という金額でも、長い期間をかけることでまとまった資金を準備できます。
※運用益や手数料は考慮していません。
② 運用益が非課税になる
通常、投資信託などで得た利益には、原則として約20%の税金がかかります。
一方、NISA口座で得た対象商品の利益は非課税です。
長期的な資産形成を考えるうえで、この税制優遇は大きな特徴です。
ただし、非課税になるのは利益が出た場合の税金であり、投資した元本が保証されるわけではありません。
一方、NISA口座で得た対象商品の利益は非課税です。
長期的な資産形成を考えるうえで、この税制優遇は大きな特徴です。
ただし、非課税になるのは利益が出た場合の税金であり、投資した元本が保証されるわけではありません。
③ 親子でお金について考えるきっかけになる
こどもNISAは、単にお金を増やすための制度ではありません。
子どもの成長に合わせて、お金の価値や使い方、貯め方、増やし方について話し合うきっかけにもなります。
将来、子ども自身が資産形成について考えるための第一歩になるかもしれません。
子どもの成長に合わせて、お金の価値や使い方、貯め方、増やし方について話し合うきっかけにもなります。
将来、子ども自身が資産形成について考えるための第一歩になるかもしれません。
4.知らないと後悔する?こどもNISAの注意点
メリットがある一方で、注意しておきたい点もあります。
① 投資には元本割れのリスクがある
投資信託は、運用状況によって価格が変動します。
そのため、購入したときよりも値下がりする可能性があります。
特に、大学入学など使う時期が決まっている教育費については、必要な時期に大きく値下がりしていると困ります。
投資に回すお金と、預金で確保するお金を分けて考えることが重要です。
そのため、購入したときよりも値下がりする可能性があります。
特に、大学入学など使う時期が決まっている教育費については、必要な時期に大きく値下がりしていると困ります。
投資に回すお金と、預金で確保するお金を分けて考えることが重要です。
② 必要なときに自由に引き出せるとは限らない
こどもNISAでは、子どもの年齢や払い出す理由などによって、資金の払い出しに一定の条件が設けられる予定です。
2027年以降の制度では、12歳以降、教育費や生活費など一定の目的で、子どもの同意を得た場合に払い出しが可能となる仕組みが示されています。
いつでも自由に引き出せる預金とは異なるため、制度のルールを理解しておきましょう。
2027年以降の制度では、12歳以降、教育費や生活費など一定の目的で、子どもの同意を得た場合に払い出しが可能となる仕組みが示されています。
いつでも自由に引き出せる預金とは異なるため、制度のルールを理解しておきましょう。
③ こどもNISAだけで教育費のすべてを準備しようとしない
教育費の準備方法は、こどもNISAだけではありません。
銀行預金、学資保険、親のNISA、勤務先の福利厚生制度など、家庭によって活用できる方法は異なります。
大切なのは、どれか一つに決めつけることではなく、家庭全体のお金の流れを確認することです。
銀行預金、学資保険、親のNISA、勤務先の福利厚生制度など、家庭によって活用できる方法は異なります。
大切なのは、どれか一つに決めつけることではなく、家庭全体のお金の流れを確認することです。
5.こどもNISAを始める前に、親が確認しておきたい3つのこと
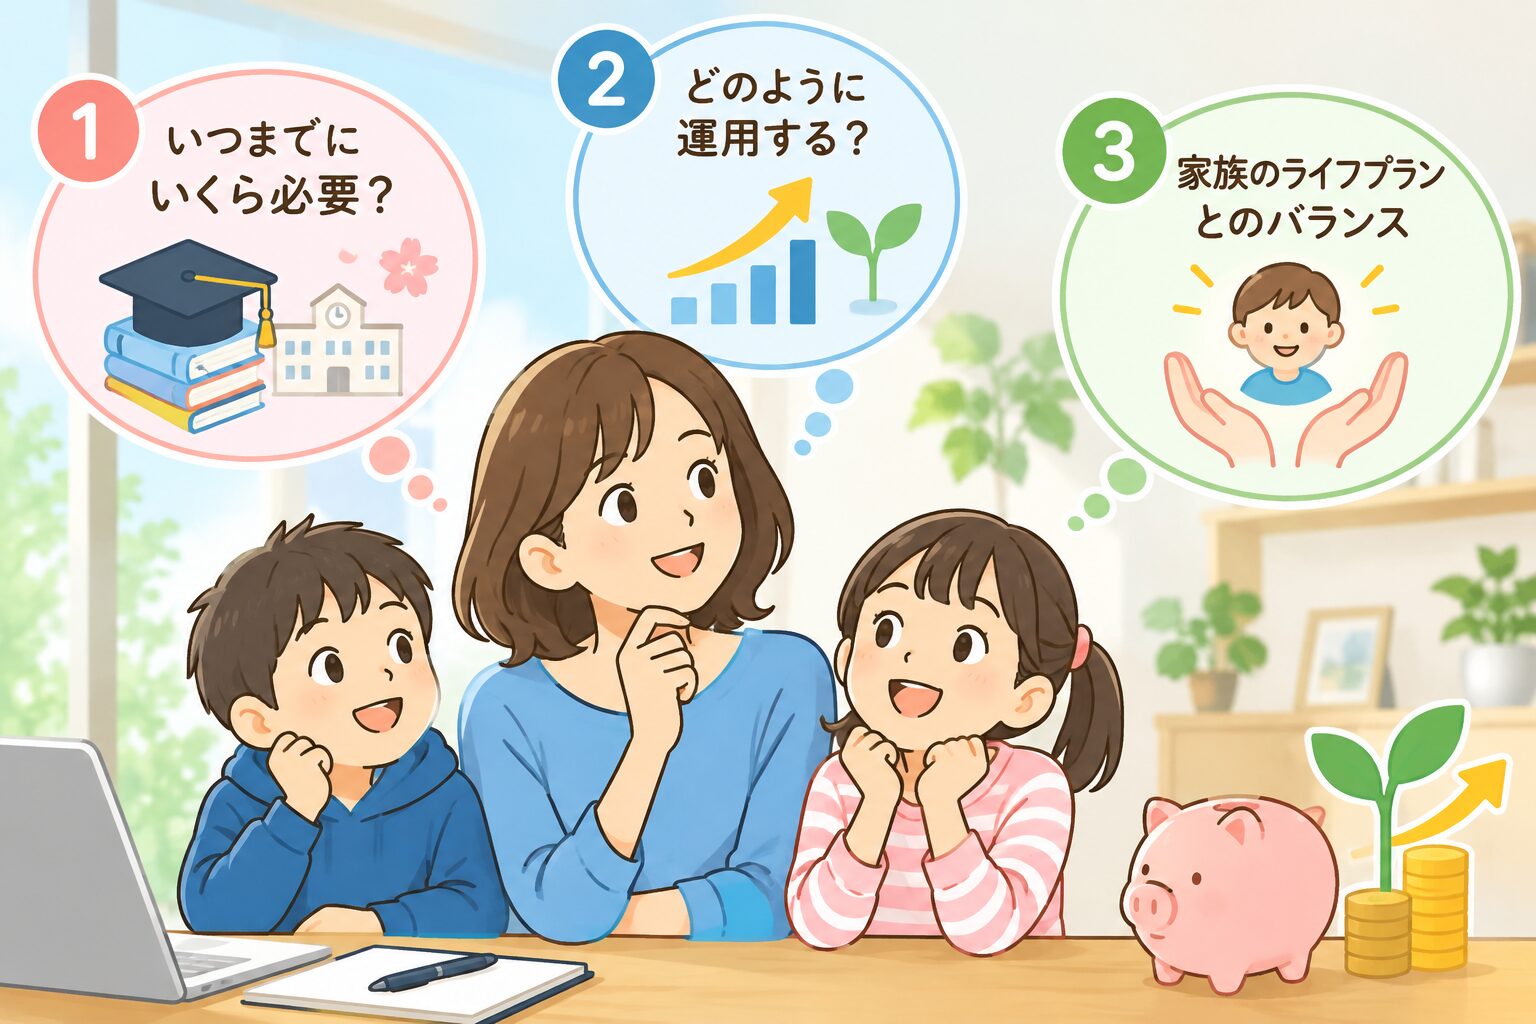
こどもNISAを検討する際には、次の3つを確認してみてください。
① 毎月いくらなら無理なく積み立てられる?
教育費の準備を優先するあまり、日々の生活費や緊急時の貯蓄が不足してしまっては本末転倒です。
まずは家計を確認し、無理のない金額を考えましょう。
まずは家計を確認し、無理のない金額を考えましょう。
② いつ、いくら必要になる?
大学進学時なのか、高校入学時なのか。必要になる時期によって、準備方法は変わります。
子どもの年齢と将来の進路を踏まえて、必要な金額を考えることが大切です。
子どもの年齢と将来の進路を踏まえて、必要な金額を考えることが大切です。
③ 投資と預金のバランスは適切?
投資にはリスクがあります。
教育費として使う時期が近いお金は、価格変動の影響を受けにくい形で確保することも検討しましょう。
教育費として使う時期が近いお金は、価格変動の影響を受けにくい形で確保することも検討しましょう。
6.子どもの未来のお金は、家庭ごとに正解が違う
ここまで、こどもNISAの仕組みやメリット、注意点についてお伝えしてきました。
しかし、実際にどのくらい積み立てるべきか、預金と投資をどのように組み合わせるべきかについては、すべての家庭に共通する正解があるわけではありません。
子どもの人数、年齢、世帯収入、住宅ローン、現在の貯蓄額、将来の教育方針。
それぞれの家庭によって、状況は異なります。
例えば、住宅購入を控えている家庭と、すでに住宅ローンを返済している家庭では、お金の優先順位も変わってくるでしょう。
だからこそ、制度の情報だけで判断するのではなく、家計全体を見渡したうえで、将来のライフプランに合わせた準備を考えることが大切なのです。
しかし、実際にどのくらい積み立てるべきか、預金と投資をどのように組み合わせるべきかについては、すべての家庭に共通する正解があるわけではありません。
子どもの人数、年齢、世帯収入、住宅ローン、現在の貯蓄額、将来の教育方針。
それぞれの家庭によって、状況は異なります。
例えば、住宅購入を控えている家庭と、すでに住宅ローンを返済している家庭では、お金の優先順位も変わってくるでしょう。
だからこそ、制度の情報だけで判断するのではなく、家計全体を見渡したうえで、将来のライフプランに合わせた準備を考えることが大切なのです。
7.教育費の準備に迷ったら、プロに相談しよう!
「こどもNISAが気になるけれど、我が家はいくら積み立てればいいの?」
「預金と投資、どちらを優先すればいいの?」
「住宅ローンや保険もあるけれど、教育費まで準備できるのかな?」
そんな疑問をお持ちの方は、一度ファイナンシャルプランナーに相談してみませんか?
お金の悩みは、一つひとつを別々に考えるよりも、家計全体を見渡すことで解決の糸口が見つかることがあります。
私たちファイナンシャルプランナーは、保険、資産形成、NISA、住宅ローン、相続など、さまざまなお金の問題を総合的に考えるお手伝いをしています。
大切なのは、無理に投資を始めることでも、何かの商品に加入することでもありません。
ご家庭に合った方法を見つけ、納得したうえで将来に向けた一歩を踏み出すことです。
子どもの未来のために、今できることから始めてみませんか?
お子さまの成長と、ご家族の将来に寄り添いながら、一緒にお金のことを考えていきましょう!
[addtoany]