

「中学受験をするなら、塾代は覚悟しておかないと……」
そう考える親御さんは多いのではないでしょうか。ところが、いざ受験生活が始まると「夏期講習は別料金なの?」「受験するだけでも、こんなにお金がかかるの?」と驚くことが少なくありません。
中学受験は、子どもの将来の選択肢を広げる機会です。しかし、教育費にお金をかけすぎて家計が苦しくなっては本末転倒。大切なのは、合格までだけでなく、入学後の生活まで見通すことです。
私自身も子どもの中学受験を経験した親の一人として、今回は小学4年生から増えやすい「想定外の出費」を5つ紹介します。
なぜ中学受験の費用は小4から増える?
中学受験を目指す塾では、小学4年生ごろから本格的な受験カリキュラムに入るケースが多くなります。しかも、塾によっては新年度が2月に始まるため、「4年生になってから考えればいい」と思っていると、準備が慌ただしくなることもあります。
授業の回数が増え、学年が上がるにつれて教材やテストも増加。家計にとっては、月謝が毎月の固定費として加わるだけではありません。年に数回の大きな支払いが重なる点が特徴です。
だからこそ「毎月いくら?」に加えて「年間で総額いくら?」を確認しましょう。
授業の回数が増え、学年が上がるにつれて教材やテストも増加。家計にとっては、月謝が毎月の固定費として加わるだけではありません。年に数回の大きな支払いが重なる点が特徴です。
だからこそ「毎月いくら?」に加えて「年間で総額いくら?」を確認しましょう。
想定外の出費① 春・夏・冬の講習費
最初の落とし穴は、月謝とは別にかかる季節講習費です。
春期講習、夏期講習、冬期講習に加え、小学6年生になると志望校別特訓や直前講座が設けられることも。特に夏は授業日数が多く、通常月より支払いが膨らみやすい時期です。
例えば、月謝だけを12倍して年間予算を組むと、講習のたびに貯蓄を取り崩すことになりかねません。
【FPからのアドバイス】
入塾前に「小4・小5・小6それぞれの年間総額」を尋ね、通常授業・季節講習・特別講座を分けて見積もりましょう。全講座の受講が必要なのかも、子どもの状況に合わせて確認することが大切です。
春期講習、夏期講習、冬期講習に加え、小学6年生になると志望校別特訓や直前講座が設けられることも。特に夏は授業日数が多く、通常月より支払いが膨らみやすい時期です。
例えば、月謝だけを12倍して年間予算を組むと、講習のたびに貯蓄を取り崩すことになりかねません。
【FPからのアドバイス】
入塾前に「小4・小5・小6それぞれの年間総額」を尋ね、通常授業・季節講習・特別講座を分けて見積もりましょう。全講座の受講が必要なのかも、子どもの状況に合わせて確認することが大切です。
想定外の出費② 模試・教材・追加指導
「塾の授業料を払えば、勉強に必要なお金はすべて含まれる」と思い込むのも要注意です。
学力判定の模試、追加の問題集、教材の更新、補習や個別指導など、月謝以外の費用が発生する場合があります。成績が思うように伸びないと、不安から講座を追加したくなることもあるでしょう。
ただし、講座を増やせば必ず成績が上がるわけではありません。子どもが宿題をこなせる時間や、睡眠・休息も大切です。
【FPからのアドバイス】
「模試・教材費込みか」「追加指導は任意か」を確認しましょう。追加費用にはあらかじめ年間上限を設け、必要性を親子と塾で話し合うのがおすすめです。
学力判定の模試、追加の問題集、教材の更新、補習や個別指導など、月謝以外の費用が発生する場合があります。成績が思うように伸びないと、不安から講座を追加したくなることもあるでしょう。
ただし、講座を増やせば必ず成績が上がるわけではありません。子どもが宿題をこなせる時間や、睡眠・休息も大切です。
【FPからのアドバイス】
「模試・教材費込みか」「追加指導は任意か」を確認しましょう。追加費用にはあらかじめ年間上限を設け、必要性を親子と塾で話し合うのがおすすめです。
想定外の出費③ 学校説明会や通塾の交通費
意外に見落としやすいのが、移動にかかるお金です。
塾への電車・バス代、送迎時の駐車場代、学校説明会や文化祭への交通費。土日の学校見学では、親子の外食費が増えることもあります。
1回ごとの金額は小さくても、受験準備が2年、3年と続けば家計に影響します。さらに親御さんの送迎や付き添いには、時間的な負担もあります。
【FPからのアドバイス】
塾や志望校を選ぶ際は、授業の質や学校の魅力に加えて、通いやすさも比較しましょう。交通費と送迎時間を含めた「わが家に無理のない距離」を考えることが重要です。
塾への電車・バス代、送迎時の駐車場代、学校説明会や文化祭への交通費。土日の学校見学では、親子の外食費が増えることもあります。
1回ごとの金額は小さくても、受験準備が2年、3年と続けば家計に影響します。さらに親御さんの送迎や付き添いには、時間的な負担もあります。
【FPからのアドバイス】
塾や志望校を選ぶ際は、授業の質や学校の魅力に加えて、通いやすさも比較しましょう。交通費と送迎時間を含めた「わが家に無理のない距離」を考えることが重要です。
想定外の出費④ 受験料と入学手続きのお金
受験本番が近づくと、出願費用が一気に増えます。
東京都が公表した2026年度の都内私立中学校の調査では、入学検定料の平均は約2万4,000円。仮に4校を受験すれば、単純計算で約9万6,000円です。実際は学校ごとの料金や複数回受験の扱いによって変わります。
さらに気をつけたいのが、合格後の入学金です。第一志望校の結果を待つ間に、併願校への入学手続き期限が来る場合もあります。入学金の返還条件は学校によって異なるため、事前確認が欠かせません。
【FPからのアドバイス】
受験校ごとに「出願料・試験日・合格発表日・入学金納付期限・返還条件」を一覧にしましょう。受験料だけでなく、一時的に必要になる現金も準備しておきます。
東京都が公表した2026年度の都内私立中学校の調査では、入学検定料の平均は約2万4,000円。仮に4校を受験すれば、単純計算で約9万6,000円です。実際は学校ごとの料金や複数回受験の扱いによって変わります。
さらに気をつけたいのが、合格後の入学金です。第一志望校の結果を待つ間に、併願校への入学手続き期限が来る場合もあります。入学金の返還条件は学校によって異なるため、事前確認が欠かせません。
【FPからのアドバイス】
受験校ごとに「出願料・試験日・合格発表日・入学金納付期限・返還条件」を一覧にしましょう。受験料だけでなく、一時的に必要になる現金も準備しておきます。
想定外の出費⑤ 入学後の学費・制服・通学費
「合格したら、ひと安心!」。気持ちはよく分かりますが、お金の面ではここからが本番です。
東京都の2026年度調査によると、都内私立中学校の初年度納付金の平均は104万8,034円。これは授業料、入学金、施設費、その他の学則上の納付金を合わせた金額です。制服や通学定期、指定用品などがすべて含まれるとは限りません。
また、文部科学省「令和5年度子供の学習費調査」(2026年1月訂正版)では、私立中学校の年間学習費総額は平均約156万円。公立中学校の約54万円に対して約2.9倍です。
この学習費総額には学校外活動費なども含まれるため、先ほどの初年度納付金にそのまま上乗せする数字ではありません。
【FPからのアドバイス】
中学入学時だけでなく、中学3年間、さらに高校までの支出を見積もりましょう。学費の分納時期や通学費、部活動費、修学旅行の積立なども確認すると安心です。
東京都の2026年度調査によると、都内私立中学校の初年度納付金の平均は104万8,034円。これは授業料、入学金、施設費、その他の学則上の納付金を合わせた金額です。制服や通学定期、指定用品などがすべて含まれるとは限りません。
また、文部科学省「令和5年度子供の学習費調査」(2026年1月訂正版)では、私立中学校の年間学習費総額は平均約156万円。公立中学校の約54万円に対して約2.9倍です。
この学習費総額には学校外活動費なども含まれるため、先ほどの初年度納付金にそのまま上乗せする数字ではありません。
【FPからのアドバイス】
中学入学時だけでなく、中学3年間、さらに高校までの支出を見積もりましょう。学費の分納時期や通学費、部活動費、修学旅行の積立なども確認すると安心です。
中学受験で家計を苦しくしないための3つの準備
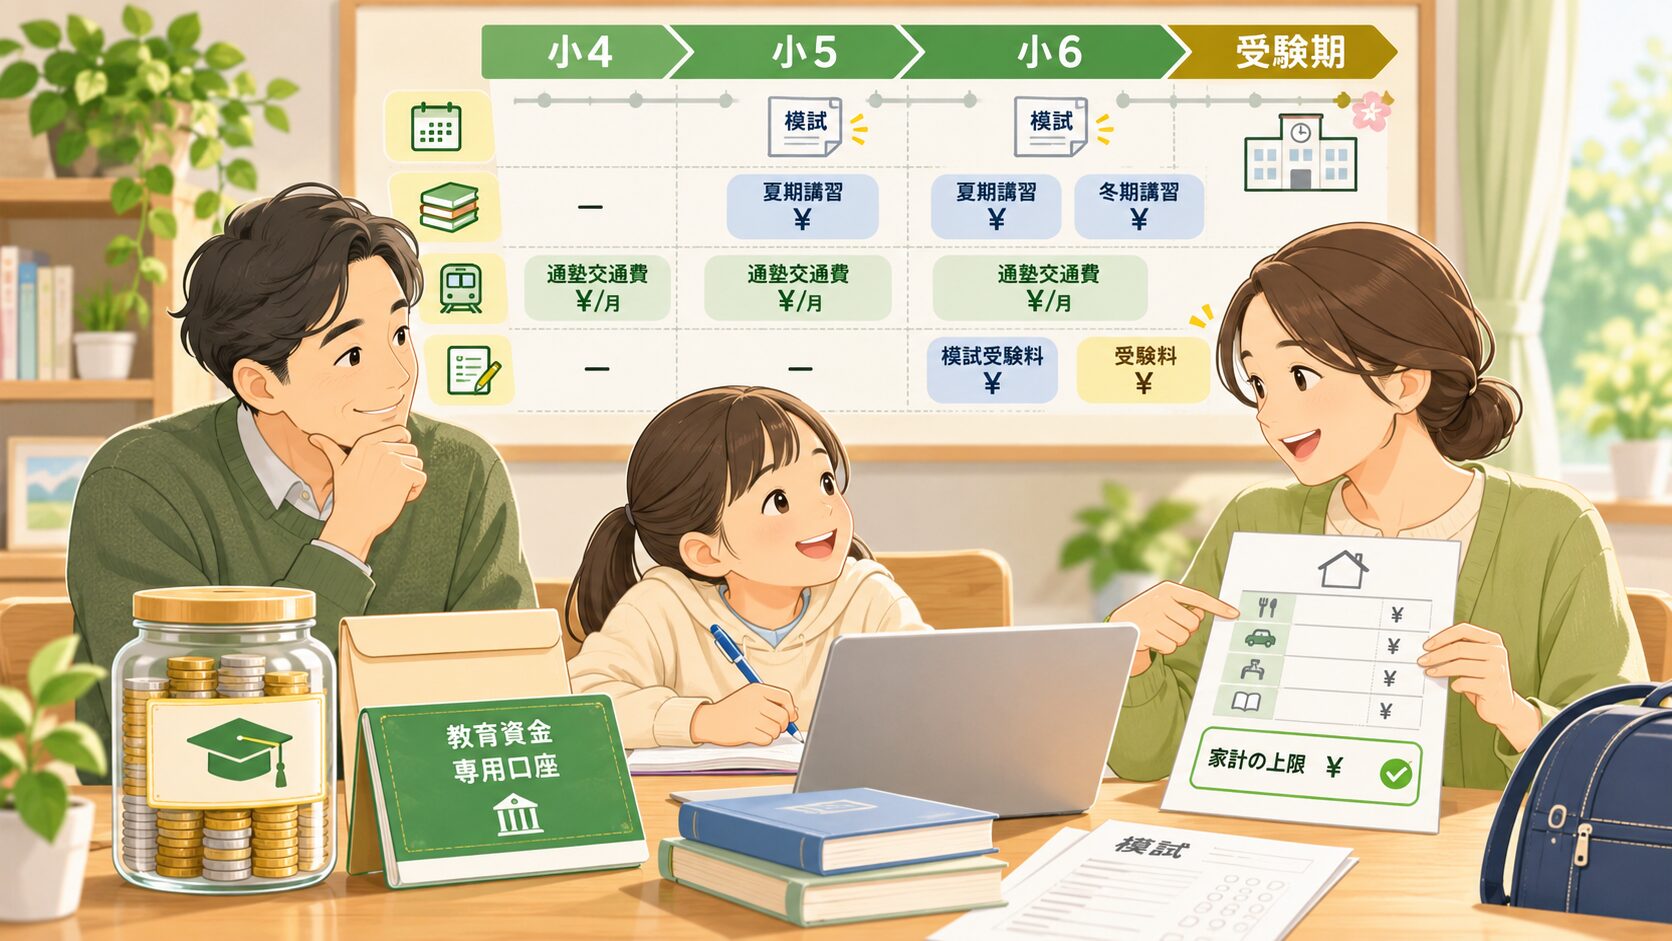
1.小4から受験終了までの資金計画を作る
月謝だけでなく、季節講習、模試、交通費、受験料を年間カレンダーに書き出しましょう。小6で支出が増えることを前提に準備すれば、直前期の慌てた取り崩しを防ぎやすくなります。
2.教育費専用の預貯金を分ける
1~3年以内に使う受験費用は、値動きのある資産に頼りすぎないことが基本。生活防衛資金とは別に、教育費用の口座を設けると管理しやすくなります。
NISAなどの資産運用を活用する場合も、使う時期とリスクを区別しましょう。
NISAなどの資産運用を活用する場合も、使う時期とリスクを区別しましょう。
3.「受験に使える上限額」を家族で共有する
教育費は大切ですが、住宅ローン、きょうだいの教育費、老後資金も同時に考える必要があります。
子どもの希望を尊重しつつ、無理なく継続できる上限を夫婦で決めておきましょう。
子どもの希望を尊重しつつ、無理なく継続できる上限を夫婦で決めておきましょう。
まとめ|中学受験は「合格まで」ではなく「入学後」まで考えよう
中学受験で見落としやすいのは、①季節講習費、②模試や教材・追加指導、③交通費、④受験料と入学手続き費用、⑤入学後の諸費用の5つです。
必要なお金は塾や志望校、受験校数によって大きく変わります。大切なのは、周りの家庭と比べることではなく、わが家の教育方針と家計に合った計画を立てることです。
必要なお金は塾や志望校、受験校数によって大きく変わります。大切なのは、周りの家庭と比べることではなく、わが家の教育方針と家計に合った計画を立てることです。
迷ったら、プロに相談しよう!
「中学受験にどこまでお金をかけてよい?」「私立中学に進学しても、大学費用や老後資金は大丈夫?」
そんな悩みがあるときは、ファイナンシャルプランナー(FP)に相談してみませんか。
FPなら、受験費用だけでなく、住宅ローン、保険、教育資金、老後資金まで含めて家計全体を整理できます。
お子さんの挑戦を安心して応援するために、まずは「わが家のお金の見通し」を一緒に考えてみましょう。
そんな悩みがあるときは、ファイナンシャルプランナー(FP)に相談してみませんか。
FPなら、受験費用だけでなく、住宅ローン、保険、教育資金、老後資金まで含めて家計全体を整理できます。
お子さんの挑戦を安心して応援するために、まずは「わが家のお金の見通し」を一緒に考えてみましょう。
[addtoany]