

「今年もこの季節がやってきたか……」
会社から配られる「年末調整」の書類を見て、思わずため息をついていませんか?
子育て真っ最中のパパママは、日々の育児や仕事でただでさえ忙しいもの。「何を書けばいいのか分からない」「去年どう書いたか忘れた」と、ギリギリになって慌てて記入している方も多いのではないでしょうか。
実は、2026年(令和8年)の年末調整は、子育て世帯にとって非常に重要な変更点があります。これを知らないと、本来受けられるはずの控除を受け損ねてしまう可能性も……!
今回は、2026年の最新変更点をふまえ、子育てパパママが絶対トクするための「申告書の書き方」と「見落としがちなポイント」を分かりやすく解説します!
1. 【2026年最大の注目】子育て世帯は要チェック!生命保険料控除の変更点
2026年の年末調整で最も大きなトピックが、「生命保険料控除」の拡充(特例措置)です。
子育て世帯の家計負担を軽減するため、23歳未満の扶養親族がいる方を対象に、税制改正が行われました。
何が変わったの?
これまで、新制度(2012年1月1日以後の契約)における「一般生命保険料控除」の所得税の控除限度額は、一律「最高4万円」でした。しかし、23歳未満の扶養親族がいる場合、この一般生命保険料控除の上限が「最高6万円」に引き上げられます。
●対象者: その年の12月31日時点で、年齢23歳未満の扶養親族がいる方
●対象となる保険: 一般生命保険料控除のうち「新契約」の部分
●適用期間: 2026年分および2027年分の2年間限定
●対象者: その年の12月31日時点で、年齢23歳未満の扶養親族がいる方
●対象となる保険: 一般生命保険料控除のうち「新契約」の部分
●適用期間: 2026年分および2027年分の2年間限定
ここに注意!よくある勘違い
「じゃあ、生命保険料控除の全体の上限が14万円に増えるんだ!」と勘違いしやすいのですが、ここは要注意です。
1.全体の上限(12万円)はそのまま一般生命保険料(最大6万円)+介護医療保険料(最大4万円)+個人年金保険料(最大4万円)を合計すると14万円になりますが、生命保険料控除全体の所得税の限度額はこれまでどおり「12万円」です。
2.住民税の限度額は変わらない今回の特例は「所得税」に関するものです。住民税の生命保険料控除(上限計7万円)に変更はありません。
3.16歳未満の子どもも対象になる!「扶養控除」は16歳未満の子どもには適用されませんが、今回の生命保険料控除の特例で求められるのは「23歳未満の扶養親族を有すること」です。そのため、高校生未満のお子さまがいるご家庭も要件を満たせば対象になります。
4.共働きなら夫婦双方が使える夫婦共働きで、同じ23歳未満の子どもをそれぞれの扶養に入れている(あるいは生計を一にしている)場合、夫婦の双方がこの特例を受けることができます。
ご自身の加入している保険が「新契約」に該当するかどうかは、毎年保険会社から届く「生命保険料控除証明書」に記載されていますので、まずはそちらをしっかり確認しましょう。
2. 共働き・子育て家庭が「見落としがち」な控除チェックリスト
年末調整の書類で、意外と多くの方がスルーしてしまっている「見落としがちなポイント」をピックアップしました。当てはまるものがないかチェックしてみましょう。
① 配偶者控除・配偶者特別控除の所得制限の勘違い
「パートの収入が増えたから、もうウチは配偶者控除は無理だな……」と諦めていませんか?
配偶者特別控除は、配偶者の年収が103万円を超えても、最高201万円程度(給与収入)まで段階的に控除を受けられる仕組みになっています。夫婦の合算所得やパート先の収入が変わった年は、正確な金額を計算し直すことが大切です。
配偶者特別控除は、配偶者の年収が103万円を超えても、最高201万円程度(給与収入)まで段階的に控除を受けられる仕組みになっています。夫婦の合算所得やパート先の収入が変わった年は、正確な金額を計算し直すことが大切です。
② 住宅ローン控除の年末残高証明書
マイホームを購入して住宅ローン控除を受けている方、金融機関から届く「住宅借入金等特別控除証明書」や「年末残高証明書」のハガキはもうお手元にありますか?
これらを出し忘れると、数万〜数十万円単位で還付金が減ってしまう大惨事になりかねません。届いたらすぐに年末調整の書類と一緒にファイリングしておきましょう。
これらを出し忘れると、数万〜数十万円単位で還付金が減ってしまう大惨事になりかねません。届いたらすぐに年末調整の書類と一緒にファイリングしておきましょう。
3. 失敗しない!年末調整の申告書の書き方ステップ
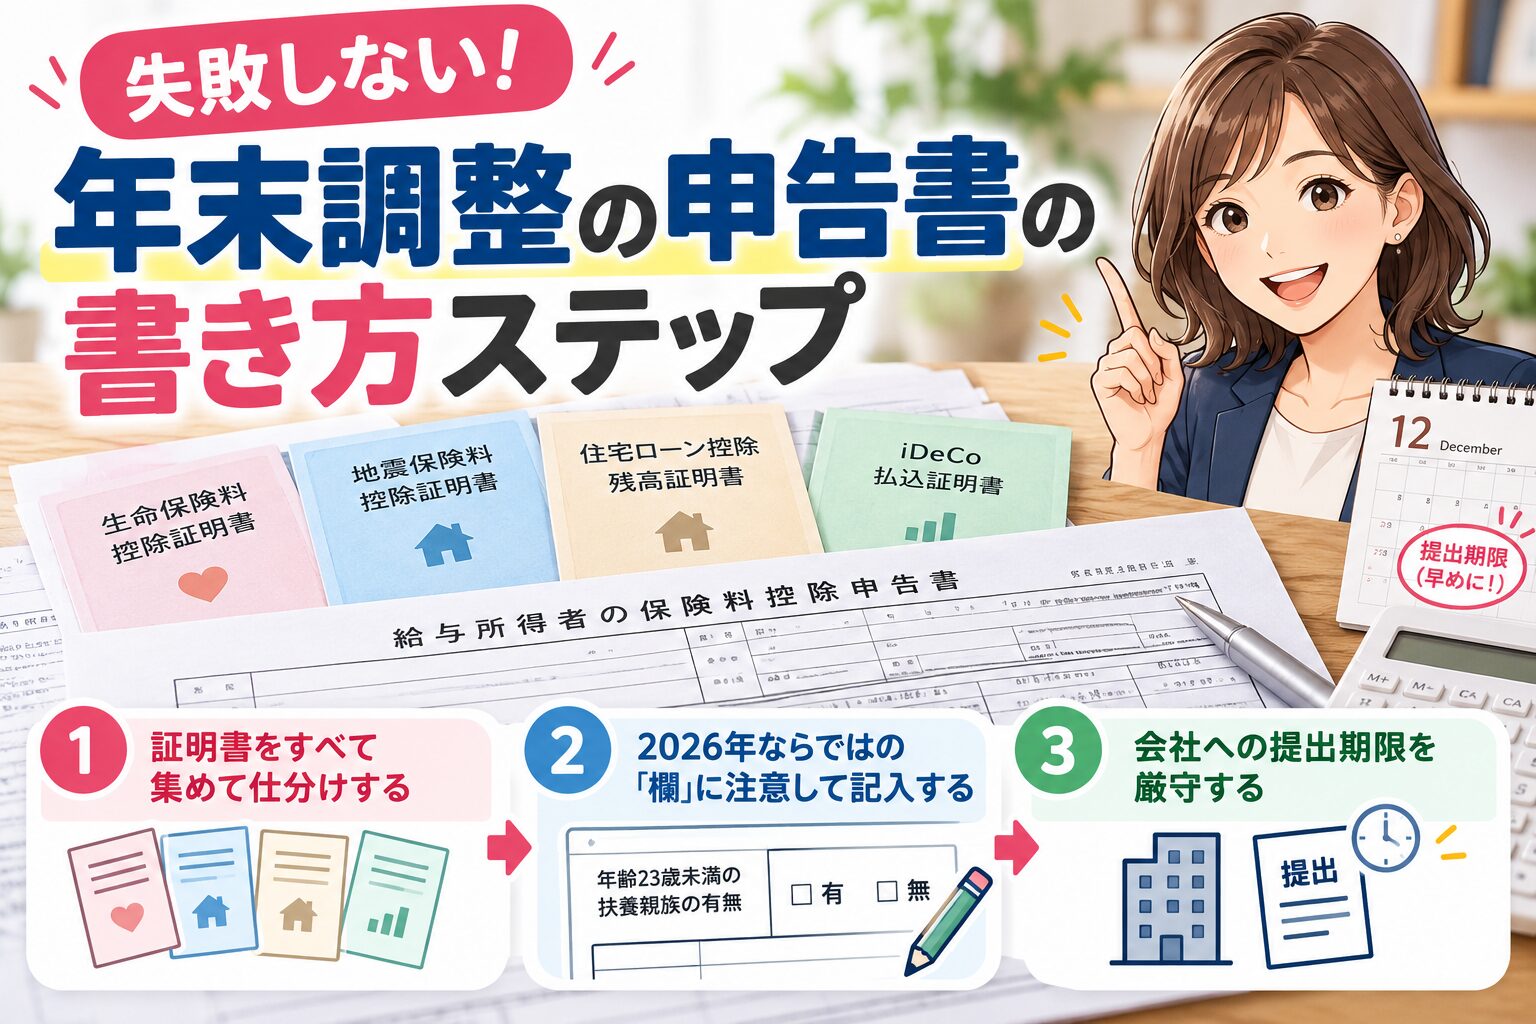
「毎年どうやって書いたっけ?」と手が止まってしまう方へ、基本のステップを確認しておきましょう。
1.証明書をすべて集めて仕分けする
○生命保険料控除証明書(新・旧の区分をチェック)
○地震保険料控除証明書
○住宅ローン控除の残高証明書
○iDeCo(個人型確定拠出年金)の払込証明書
○地震保険料控除証明書
○住宅ローン控除の残高証明書
○iDeCo(個人型確定拠出年金)の払込証明書
2.2026年ならではの「欄」に注意して記入する
今年の「給与所得者の保険料控除申告書」には、一般生命保険料の欄に「年齢23歳未満の扶養親族の有無」を記載する項目や、特例用の計算欄が設けられています。自己流で古い書き方を真似せず、必ず今年の新しい記載要領を確認しながら進めましょう。
3.会社への提出期限を厳守する
年末調整は、会社が税務署へ提出するスケジュールが決まっています。「数日遅れても大丈夫だろう」と思っていると、会社側で処理ができず、自分で確定申告(還付申告)をしなければならなくなる手間が発生します。期限の1週間前を目安に提出を完了させましょう。
プロに相談しよう!
「今年の生命保険料の特例、ウチは対象になるのかな?」
「共働きだけど、どちらの扶養に入れたほうがトクなのか分からない……」
「住宅ローン控除と他の控除が複雑に絡み合って、自分で書く自信がない」
年末調整のルールや税制改正は年々複雑になっており、ご家庭の収入状況や家族構成によって、最適な選択肢は一人ひと異なります。
「せっかくの還付金を逃したくない」「もっと効率よく節税対策を知りたい」と感じたら、一人で悩まずにお金のプロであるファイナンシャルプランナー(FP)に相談してみませんか?
プロの視点から、あなたのライフプランやご家族の状況に合わせた的確なアドバイスをもらうことで、モヤモヤをスッキリ解消できますよ。今年の冬は、賢く確実な手続きで、笑顔で年末を迎えましょう!
[addtoany]